Relevé de participation RREGOP : comment lire vos chiffres
Votre relevé du RREGOP affiche six rentes, et aucune n'est encore la vôtre. Chaque chiffre répond à une question différente.
Des histoires humaines et des repères concrets pour planifier votre retraite au Québec avec plus de clarté.

Votre relevé du RREGOP affiche six rentes, et aucune n'est encore la vôtre. Chaque chiffre répond à une question différente.

Une seule journée d'écart dans la date où vous quittez votre emploi décide si votre rente du RREGOP est immédiate ou différée, et cette différence dure toute la vie.

Le SRG pèse chaque dollar qui sort du REER ou du FERR. Le CELI ne monte pas sur la balance.

Le SRG n'apparaît dans aucun barème d'impôt. Pourtant, il peut vous enlever 75 cents sur chaque dollar que vous retirez du REER.

Chaque année, le fisc vous donne un verre de 18 % de votre salaire. Le RREGOP verse en premier, et la case 52 de votre T4 dit jusqu'où.

Jusqu'à 65 ans, le RREGOP fait la journée complète. À 65 ans, il réduit ses heures, que le RRQ soit arrivé ou non pour les couvrir.

Le RRQ et le RREGOP sont déjà québécois ; la PSV et les règles du REER sont fédérales. Ce qui changerait pour votre retraite avec l'indépendance.

Ce qui change quand votre REER devient un FERR, pourquoi vous pouvez en convertir une partie avant 71 ans et quand le retrait minimum commence à peser.

Une règle vous oriente et un tableau vous montre la carte. Un plan, c'est le GPS : il sait que chaque virage change le reste du chemin.

La balance pèse votre panier entier, feuilles comprises. Votre retraite dépend de la part que vous pouvez en manger.

Trois chiffres, trois factures à trois moments différents. La seule que vous pouvez encore changer est celle que personne ne vous a envoyée.

Deux baignoires, chacune avec son trop-plein. L'eau ne se perd pas parce qu'elle est trop abondante, mais parce qu'elle est toute dans la même baignoire.

Trois horloges décident de votre pension de vieillesse et une seule est entre vos mains. La troisième est en retard, et c'est elle qui surprend.

Vider vos comptes dans le mauvais ordre peut vous coûter des milliers de dollars et une part de votre PSV. Voici comment ordonner vos retraits au Québec.

CELI, REER ou compte non enregistré en premier? Le mauvais ordre peut vous coûter des milliers en impôts. Voici comment ordonner votre épargne au Québec.

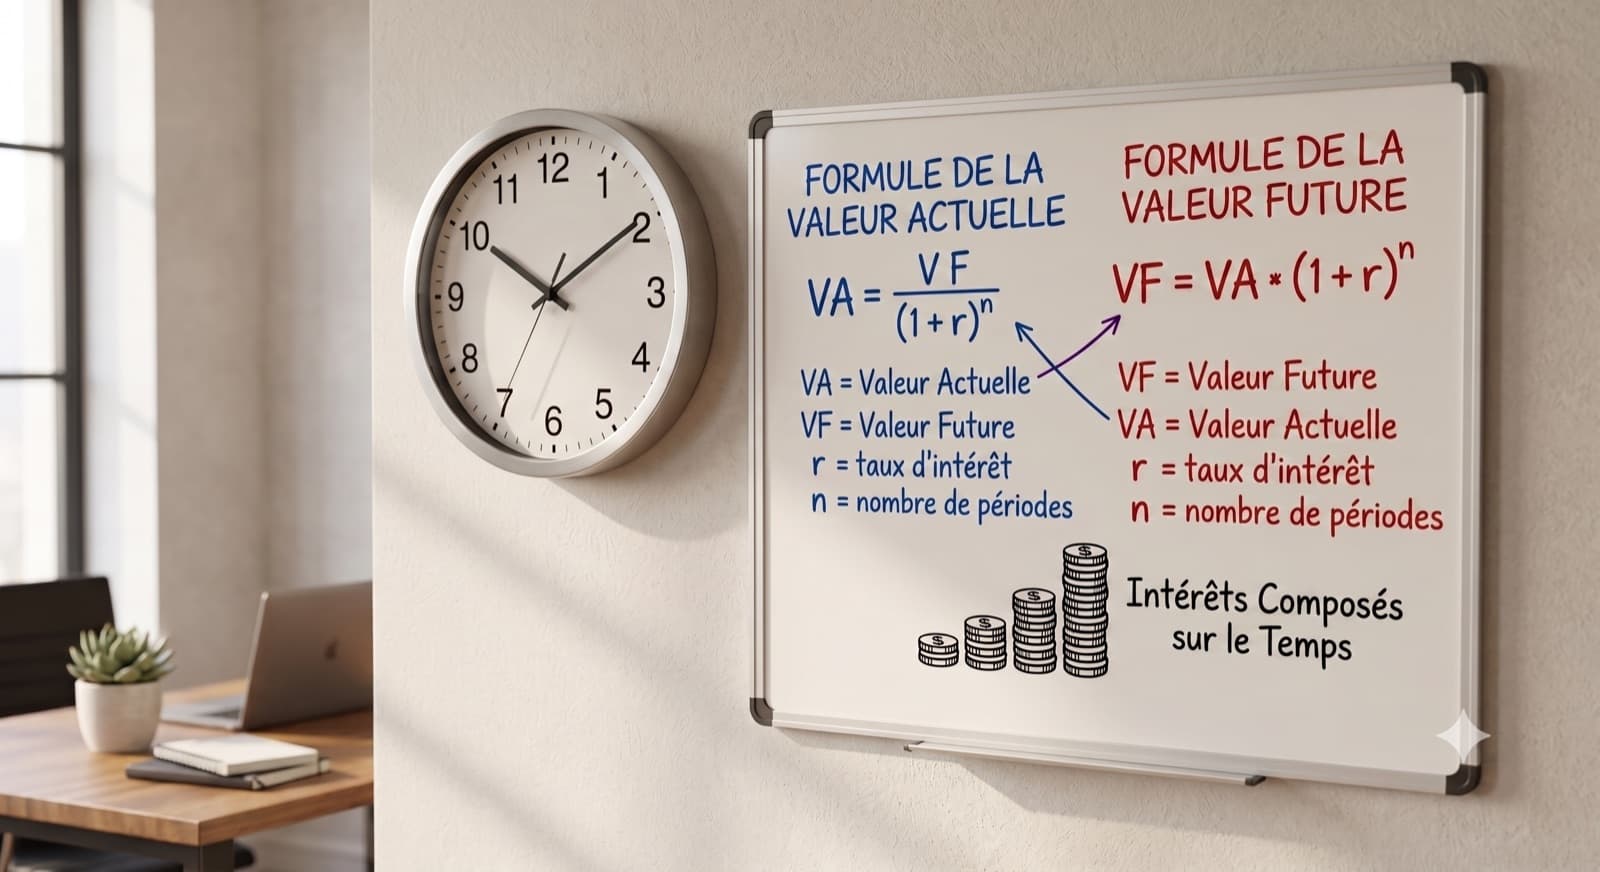
Le temps rapetisse votre argent sans que vous le remarquiez. Découvrez le « filtre de la réalité » pour savoir ce que vaudront vraiment vos épargnes à la retraite.

Une rénovation qui a fait exploser son budget nous a appris pourquoi les moyennes trompent, et la même leçon s'applique à votre retraite.

Planifier la retraite en couple, c'est bâtir un rêve à deux voix. La vraie solidité du plan se révèle quand l'un doit poursuivre la route seul.

À la retraite, il y a deux types de joueurs : ceux qui attendent un âge au calendrier et ceux qui visent un chiffre. Lequel êtes-vous ?

Personne ne se marie ou ne divorce pour économiser à la retraite, mais votre état civil change les règles fiscales. Voici ce que chaque scénario implique.

« L'hiver vient… » : une réflexion sur pourquoi planifier sa retraite aujourd'hui est le véritable acte de survie face à l'inéluctabilité du temps.

Une scène au bord de la route, une dame qui profite du soleil à sa façon, inspire une réflexion sur le pouvoir d'oser rêver et de laisser l'IA concevoir votre retraite.

À 71 ans, le gouvernement vous oblige à démanteler votre REER. Yeny partage la stratégie du REER Meltdown pour réduire les impôts et protéger votre héritage.

De combien d'argent avez-vous vraiment besoin pour la retraite, et combien de plus si vous partez à 55, 60 ou 65 ans ? Yeny détaille l'âge, le budget, le projet de vie et les variables fiscales du Québec qui transforment un chiffre flou en plan concret.

La retraite n'est pas une destination finale, mais une stratégie de continuité. Quatre profils réels montrent comment équilibrer le rêve FIRE et la patience de la retraite différée.

La retraite ne doit pas rimer avec une vie qui rétrécit. Voici comment les avantages d'employeur au Québec et quelques décisions simples peuvent financer un avenir aussi riche que votre présent.

Un emploi temporaire m'a ouvert les yeux sur l'urgence de planifier la retraite au Québec. Voici comment j'ai commencé à assembler les pièces.
AuraPlan est en bêta ouverte — faites l'évaluation gratuite et voyez où en est votre plan de retraite.