Décaisser à la retraite : REER, CELI ou non enregistré
Au Québec, l'ordre dans lequel vous décaissez décide de l'impôt que vous payez et de la PSV qu'il vous reste. Guide du REER, du CELI et du non-enregistré.
Par Yeny Carias · Cofondatrice
Pierre a 65 ans et vient de prendre sa retraite. Pendant trente-cinq ans, il n'a fait qu'une seule chose avec son argent : le mettre de côté. Maintenant, pour la première fois, il doit faire l'inverse, et personne ne lui a expliqué comment.
Sa situation est celle de milliers de Québécois. Toute la vie active, la règle était simple : épargner, et épargner encore. Cependant, le jour où vous prenez votre retraite, cette règle s'inverse complètement. Il ne s'agit plus d'accumuler, mais de décaisser.
Avant de décider comment vider vos comptes, il vaut la peine de savoir si vous les avez remplis dans le bon ordre. Nous l'expliquons dans CELI, REER ou compte non enregistré? L'ordre stratégique pour épargner, l'article jumeau de celui-ci.
Voyez votre épargne comme le bois que vous avez cordé pour l'hiver. Vous avez passé des décennies à l'empiler, bûche par bûche, sans rien allumer. Prendre sa retraite, ce n'est pas tout brûler d'un coup : c'est décider dans quelle pile vous puisez, et à quel rythme.
Les piles ne se valent pas. L'une est entièrement à vous. Une autre, vous la partagez avec le fisc depuis le jour où vous l'avez cordée. Une troisième, il faut commencer à la brûler à un certain âge, que vous en ayez besoin ou non.
Épargner, c'était corder le bois. Prendre sa retraite, c'est décider dans quel ordre le brûler.
Ce que presque personne ne vous dit, c'est ceci : l'ordre dans lequel vous brûlez ces piles est une décision fiscale, pas administrative. Vous tromper peut vous coûter des milliers de dollars et réduire les prestations publiques auxquelles vous avez droit.
L'ordre de décaissement traditionnel : non enregistré, REER, CELI
Quand on cherche une règle simple, c'est presque toujours la même séquence qui apparaît : d'abord le compte non enregistré, ensuite le REER, et le CELI en dernier. C'est une règle défendable, et c'est un bon point de départ. C'est aussi, souvent, une règle incomplète.
1. Pourquoi commencer par le compte non enregistré
C'est la pile qui reste dehors : rien ici n'est à l'abri. Le capital que vous avez mis dans ce compte a déjà été imposé en son temps, et seuls les gains en capital, les intérêts et les dividendes sont imposés.
De plus, les gains en capital reçoivent un traitement plus favorable qu'un retrait du REER. En 2026, seulement 50 % du gain réalisé s'ajoute à votre revenu imposable. Chaque dollar sorti du REER, lui, s'ajoute en entier, comme un revenu ordinaire (Agence du revenu du Canada, gains en capital).
L'objectif de commencer ici est d'offrir du temps : laisser vos comptes enregistrés croître à l'abri, protégés le plus longtemps possible.
2. Le REER : pourquoi décaisser avant 71 ans
Le REER est la plus grosse pile de la plupart des Québécois, et aussi la plus coûteuse à brûler. Une partie de ce bois n'a jamais été tout à fait à vous : l'impôt que vous n'avez pas payé en cotisant attend toujours. Chaque dollar retiré s'ajoute intégralement à votre revenu imposable de l'année.
Le piège classique, c'est d'attendre. Si vous laissez le REER intact jusqu'à 71 ans, vous concentrez de gros retraits sur peu d'années et vous montez de tranche d'imposition juste au moment où vous avez le moins de marge. Il est souvent plus prudent de faire des retraits mesurés avant, entre 60 et 65 ans, quand vos revenus sont bas.
Si votre REER est important, il existe des tactiques plus avancées pour adoucir cet impact. Nous les expliquons dans La stratégie du « REER Meltdown » et le retour du héros.
3. Le CELI : pourquoi le garder pour la fin
Le CELI est la seule pile entièrement à vous, et il se garde pour la fin pour une raison très concrète : ses retraits ne comptent pas comme un revenu. Ils n'affectent ni vos crédits d'impôt ni vos prestations publiques.
Cela en fait le compte idéal pour les dépenses qui n'entrent pas dans un budget annuel : un voyage, une rénovation, un imprévu de santé. Vous pouvez sortir 20 000 $ de votre CELI sans faire bouger un seul indicateur fiscal.
C'est pourquoi il vaut mieux la traiter comme le bois qu'on garde au sec pour la nuit où il fera vraiment froid. Quand cette nuit arrive, et elle arrive souvent, on veut l'avoir sous la main.
Les deux règles que vous ne choisissez pas : le FERR à 71 ans et la récupération de la PSV
Jusqu'ici, tout ce que nous avons vu, c'est vous qui le décidez : dans quelle pile vous puisez, combien et en quelle année. Les deux règles qui suivent ne vous demandent pas votre avis.
L'une allume une de vos piles à un âge fixe. L'autre vous fait payer un péage quand le feu monte trop haut. Vous ne pouvez éviter ni l'une ni l'autre, mais vous pouvez les voir venir, et c'est à cela que sert un plan.
Retrait minimum du FERR : la pile qu'on commence à brûler à 71 ans
Au plus tard le 31 décembre de l'année de vos 71 ans, votre REER doit devenir un FERR. À partir de ce moment, la loi vous oblige à retirer un pourcentage minimum chaque année, que vous le vouliez ou non.
Cette pile-là se met à brûler même si ce n'est pas vous qui l'allumez, et c'est là que le plan de bien des gens se brise. Il vaut mieux le comprendre avant que cela arrive.
Le pourcentage monte avec l'âge. Le Règlement 7308 de la Loi de l'impôt sur le revenu est en vigueur en 2026. Il fixe un facteur de 5,28 % à 71 ans, de 6,82 % à 80 ans et de 11,92 % à 90 ans, appliqué au solde au 1er janvier.
Un exemple éclaire l'échelle. Si le solde de votre FERR au 1er janvier était de 600 000 $, le retrait minimum obligatoire serait de 31 680 $ à 71 ans. Avec ce même solde, ce serait 40 920 $ à 80 ans et 71 520 $ à 90 ans.
Ce solde, bien sûr, change chaque année. Mais le mécanisme compte plus que le chiffre : le minimum est un pourcentage du solde, et il croît avec l'âge.
Il en découle une conséquence qui contredit le conseil populaire. « Laissez-le croître le plus longtemps possible » n'est pas une stratégie gratuite. Un solde plus élevé produit un retrait obligatoire plus élevé, et entièrement imposable, dans les années où il vous reste le moins de marge.
Récupération de la PSV : 15 cents par dollar excédentaire
La PSV est la pension fédérale de vieillesse, et c'est la prestation qui se perd le plus silencieusement.
Pour chaque dollar de revenu net qui dépasse le seuil annuel, le gouvernement récupère 15 cents de votre PSV. Le seuil était de 93 454 $ en 2025 et il est de 95 323 $ en 2026 (Gouvernement du Canada, impôt de récupération de la PSV).
Voyons ce que cela signifie en pratique. Dans cet exemple, avec un revenu net de 110 000 $ en 2026, vous dépassez le seuil de 14 677 $. La récupération serait de 2 202 $ pour l'année.
Ce qui compte, ce n'est pas le chiffre, c'est le moment. Un seul gros retrait du FERR, fait la mauvaise année, fait monter la flamme juste assez pour qu'on vous réclame ce péage pendant douze mois complets.
Il vaut la peine de clarifier une confusion fréquente : ce n'est pas la même chose que le SRG, le supplément destiné aux aînés à faible revenu. Un ménage qui a une épargne importante n'y a pas droit, parce qu'il s'éteint bien en dessous de ces niveaux de revenu (Gouvernement du Canada, Supplément de revenu garanti).
Pourquoi l'ordre traditionnel est rarement optimal
Il échoue pour une raison précise : il traite la retraite comme une seule décision, prise une seule fois. En réalité, ce sont vingt-cinq décisions annuelles enchaînées.
Il n'existe pas de séquence valable pour tout le monde, et ce n'est pas la partie intéressante. L'intéressant, c'est ce qui la remplace.
Voici le constat qui change le plus la conversation : la question n'est pas dans quelle tranche d'imposition vous voulez rester, mais quelles sont vos années bon marché et si vous les utilisez.
Un plan rigide et un plan optimisé peuvent finir par payer un taux moyen semblable. Ce qui les sépare, ce sont les années qu'ils remplissent. Le plan rigide retire beaucoup juste au moment où le minimum du FERR pousse déjà vos revenus vers le haut, et il gaspille la fenêtre bon marché qui précède les rentes publiques.
C'est la différence entre jeter une demi-corde de bois au feu en une seule nuit et garder la maison tiède tout l'hiver.
De là découlent trois coordinations qui comptent presque toujours plus que la séquence :
- Le moment où vous commencez la RRQ et la PSV. Retirer beaucoup du REER certaines années fait monter votre revenu imposable et déclenche la réduction de la PSV. Nous développons cela dans À quel âge devriez-vous prendre votre retraite?.
- Les minimums obligatoires du FERR. Ils ne se négocient pas, alors ils s'anticipent.
- La coordination en couple. Le fractionnement du revenu de pension et l'ordre entre deux titulaires changent le résultat global, comme nous le voyons dans L'état civil à la retraite.
Il y en a une quatrième, plus inconfortable, qu'un bon plan devrait pouvoir modéliser : la marge fiscale bon marché du conjoint qui décède en premier disparaît avec lui. Personne ne sait qui ce sera, et c'est précisément pour cela que le plan doit pouvoir représenter ce scénario au lieu de l'ignorer. Nous écrivons sur cette fragilité dans Qu'adviendrait-il de votre retraite face à un départ imprévu?.
Coordonner tout cela à la main, année après année, c'est précisément le travail qu'aucun chiffrier ne fait bien. Chez AuraPlan, nous simulons ces séquences pour trouver l'ordre qui laisse le plus d'argent disponible de votre vivant et un patrimoine plus grand à la fin. Ce n'est pas une formule fixe : c'est évaluer l'impact réel de chaque retrait, année après année.
Pierre, 65 ans : deux façons de décaisser le même montant
Revenons à Pierre, parce que la théorie se comprend mieux avec un bûcher concret.
Voici son profil, au Québec : 600 000 $ dans le REER, 200 000 $ dans le CELI et 150 000 $ dans un compte non enregistré. Il vit seul, il veut dépenser 60 000 $ par année et il planifie jusqu'à 90 ans. Dans cet exemple, nous avons supposé un rendement de 6 % et une inflation de 2 %.
Dans le Scénario A, il applique l'ordre traditionnel : il épuise le compte non enregistré, puis le REER, et garde le CELI pour la fin. Dans le Scénario B, AuraPlan combine des retraits des trois comptes dès la première année, pour garder le revenu le plus plat possible.
L'épargne de départ est identique. Les résultats, non :
- Dépense disponible : passe de 5 800 $ à 5 900 $ par mois.
- Patrimoine final : passe de 416 935 $ à 449 518 $ en dollars d'aujourd'hui, soit environ 32 584 $ de plus pour ses héritiers.
- Probabilité de réussite : monte de 77 % à 79 %. Deux points semblent peu, mais ce n'est pas la seule chose qui s'améliore : dans ces mêmes simulations, le patrimoine médian de Pierre monte d'environ 8 %. Sur la façon de lire cette probabilité, nous écrivons dans Simulations de Monte-Carlo.
La différence entre les deux plans ne tient pas à combien Pierre retire, mais à quand. Le Scénario A crée un pic d'imposition à partir de 70 ans, en concentrant le REER sur peu d'exercices. Le Scénario B garde le feu égal et évite de changer de tranche.
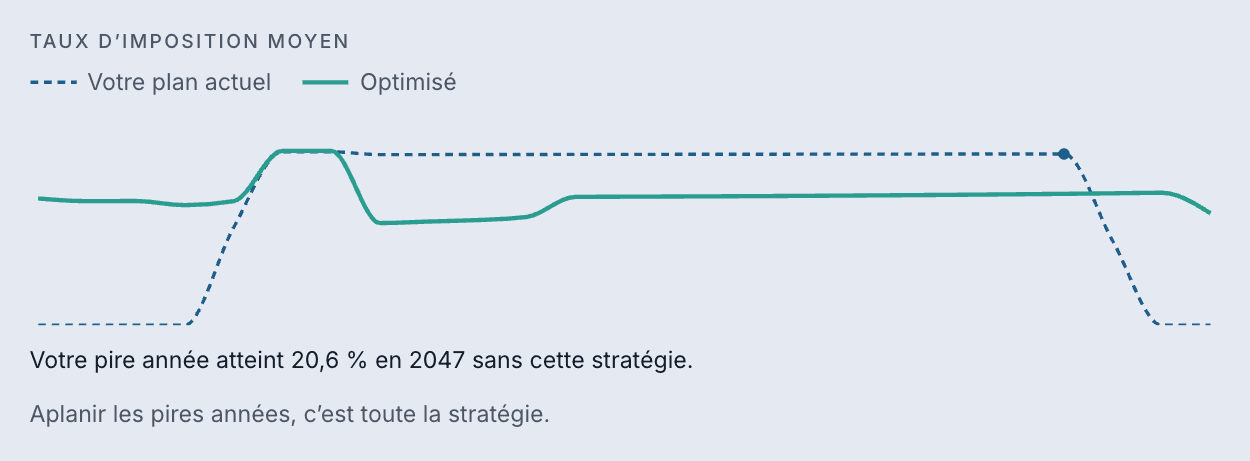
Il vaut la peine de regarder une année quelconque de ce plan, parce que c'est là que le mécanisme complet se voit. En 2042, alors que Pierre s'apprête à avoir 81 ans, ses 60 000 $ de dépenses ne sortent pas d'une seule pile. Le minimum obligatoire du FERR apporte 21 617 $ et les rentes publiques 19 311 $. Le reste, ce sont 28 184 $ de retraits additionnels, répartis entre le REER et le CELI. Les impôts de l'année sont de 9 112 $. Les chiffres sont en dollars d'aujourd'hui.
Cette répartition, c'est toute la stratégie. Dans le plan traditionnel, à 81 ans, Pierre sort tout de son REER. Dans le plan optimisé, il sort 17 695 $ du REER et 10 489 $ du CELI : le même montant d'argent, mais une partie seulement s'ajoute à son revenu imposable.
Autrement dit : près de sept dollars sur dix que Pierre reçoit cette année-là viennent de son propre effort, et le reste des rentes publiques. Le savoir d'avance, année après année, c'est la différence entre gérer un plan et le découvrir.
Aucun de ces chiffres n'est une prédiction. Ce sont les résultats d'un ménage précis, avec des hypothèses précises, et ils changeraient avec les vôtres. Ce qui ne change pas, c'est la direction : ordonner les retraits année après année rapporte plus que d'appliquer une séquence fixe, et l'économie se concentre dans les années que vous savez utiliser.
Pierre n'avait pas plus d'argent dans le Scénario B. Il avait le même bois, et un plan pour savoir dans quelle pile puiser chaque bûche.
C'est là, au fond, la seule différence que vous pouvez contrôler : pas la quantité de bois que vous avez cordée, mais le calme avec lequel vous décidez de le brûler.
Ce calme, au fond, c'est ce que vous étiez en train d'épargner depuis le début.
Vous voulez un plan qui s'adapte à votre vie?
AuraPlan est en bêta ouverte — faites l'évaluation gratuite et voyez où en est votre plan de retraite.