Simulations de Monte-Carlo pour votre retraite
Planifier sa retraite sur un rendement moyen fixe est un mirage dangereux. Voyez comment les simulations de Monte-Carlo testent votre plan.
Par Yeny Carias · Cofondatrice
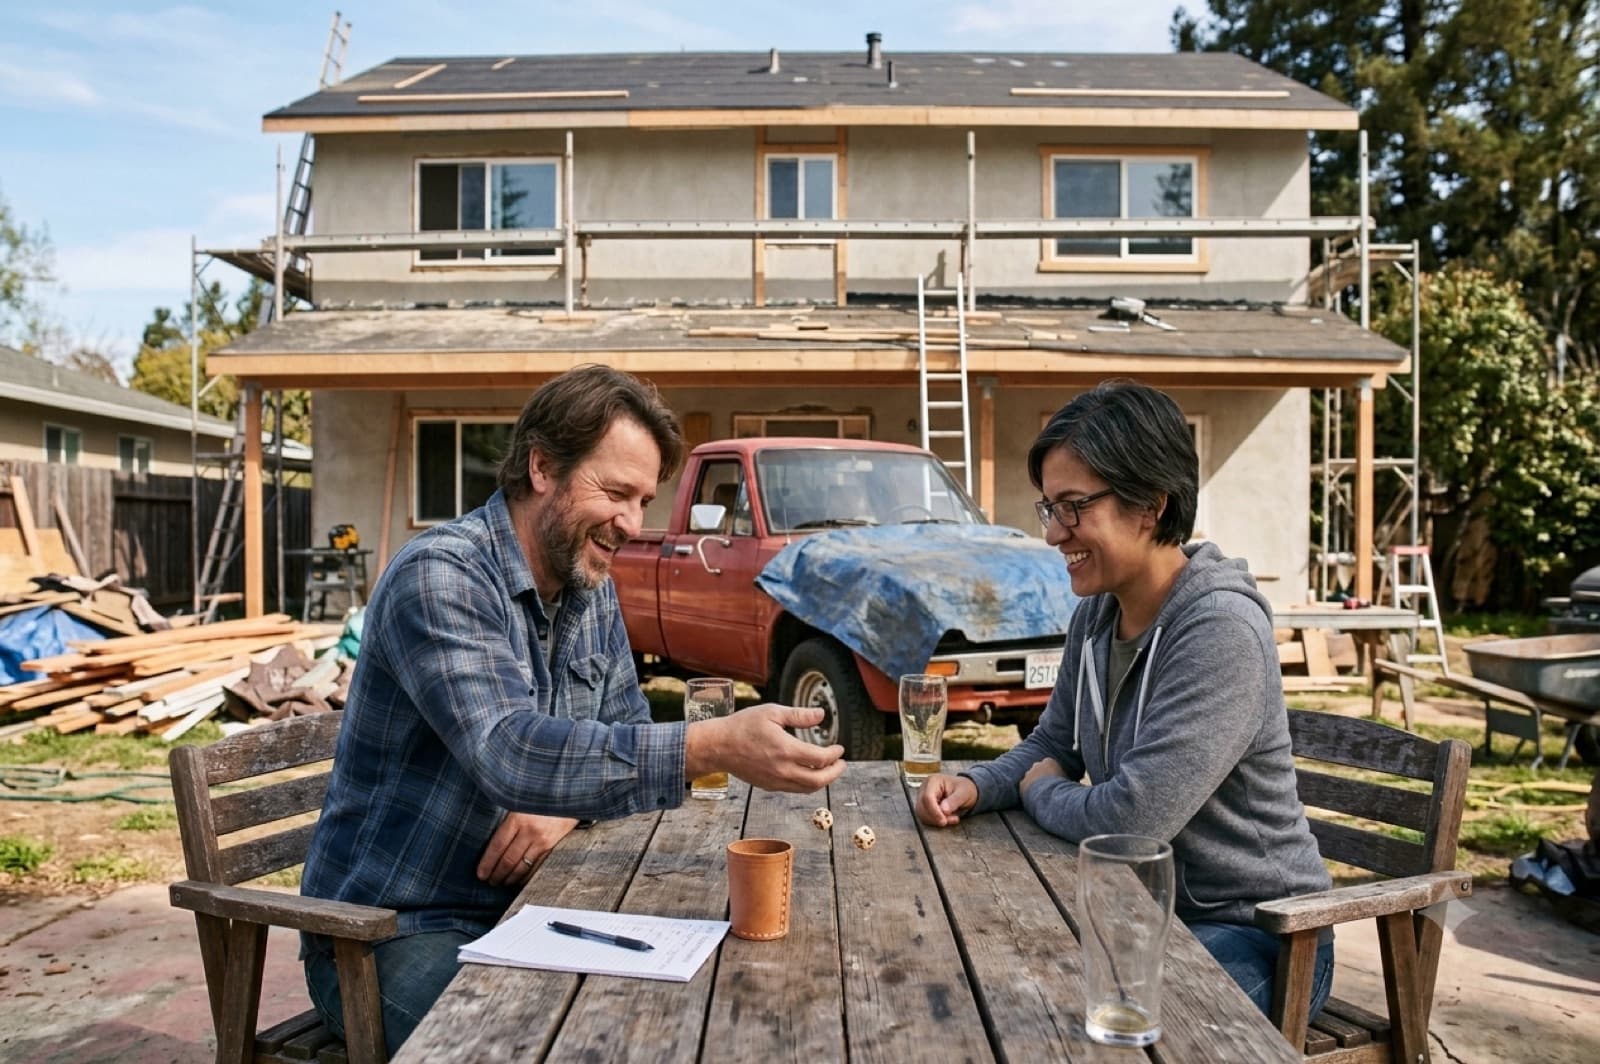
Il y a quelque temps, mon conjoint et sa sœur ont décidé de rénover la maison de mon beau-père afin de la louer. Comme ce sont des personnes très structurées, ils ont préparé un budget impeccable dans Excel. Selon leurs calculs parfaits, basés sur les prix actualisés des matériaux, tout allait coûter exactement 3 500 $ et prendre environ 6 semaines; ce qui signifiait qu'ils termineraient à la fin du mois de mars. Confiants dans leur plan, ils ont décidé d'afficher l'annonce de location pour le mois d'avril.
Mais dans la vraie vie, les moyennes ne veulent rien dire. Bien qu'ils aient réussi à louer la maison à une famille pour le mois de mai, le chantier a déraillé. Dès la troisième semaine de travaux, le prix des matériaux a grimpé, aucun menuisier ou entrepreneur n'était disponible, des fuites de toit sont apparues et ils ont découvert un problème caché dans l'entrée d'eau principale. Après le déménagement, les locataires n'ont pas arrêté d'envoyer des vidéos pendant plus d'un mois pour signaler des défauts dans les portes, les serrures, les murs, les fenêtres et le réservoir d'eau. Le budget a explosé.
Planifier en se basant sur un seul scénario idéal, c'est comme traverser une rivière gelée sous prétexte que la profondeur moyenne est de 40 centimètres... on finit par se noyer dans la partie la plus profonde.
Le danger des moyennes dans un monde variable
Qu'est-ce qui se serait passé si, avant de dépenser le premier dollar, ils avaient pu visualiser cette rénovation des milliers de fois dans leur tête? Ils auraient vu que le budget initial était insuffisant dans la plupart de ces avenirs, et que terminer à temps était l'exception plutôt que la règle. Cette perspective leur aurait permis de décider sur la base de probabilités plutôt que de bons souhaits. Ils auraient prévu dès le départ quelque chose de bien plus proche des 15 000 $ et des 14 semaines qu'ont réellement coûté les travaux.
Cette capacité de « vivre l'avenir des milliers de fois » pour anticiper tous les scénarios possibles avant qu'ils ne se produisent est précisément le moteur d'une simulation de Monte-Carlo. Même si, en tant qu'êtres humains, nous ne possédons pas de certitude absolue, cet outil change complètement la donne pour quiconque cherche l'indépendance financière ou une retraite confortable. Connaître la probabilité mathématique que vos fonds survivent aux pires tempêtes économiques de demain n'est pas une simple donnée technique. C'est la clé pour prendre des décisions éclairées et, surtout, pour profiter de la retraite avec une tranquillité d'esprit absolue.
Qu'est-ce qu'une simulation de Monte-Carlo ?
Dans le domaine de la planification financière, elle représente une méthodologie statistique avancée qui évalue avec précision le succès d'une stratégie de retraite à long terme. Sa véritable valeur réside dans sa capacité à nous aider à calculer le « montant cible » réel requis pour la retraite, protégeant ainsi le plan contre les surprises du marché.
Grâce à des algorithmes informatiques, le système projette le comportement de vos investissements en analysant des milliers de trajectoires alternatives. Pour y parvenir, il prend vos données actuelles : l'estimation de votre épargne-retraite, vos cotisations annuelles, votre répartition d'actifs et les soldes de vos comptes clés comme le REER ou le CELI. Il effectue ensuite des combinaisons, année après année, avec le caractère aléatoire historique de l'économie, englobant des variables critiques comme les rendements, l'inflation et la volatilité.
Le génie de cet outil est qu'il modélise et alterne à la fois des périodes de marchés haussiers spectaculaires et des scénarios catastrophes ou des récessions sévères juste au début de votre retraite. Cela permet de mesurer l'impact réel du fameux risque de séquence des rendements. Votre plan financier est soumis à des tests de résistance rigoureux qui vous obligent à répondre aux questions les plus difficiles avant qu'il ne soit trop tard.
Ce que vous pouvez tester avec une simulation de Monte-Carlo
Cette approche ne fait pas que vous donner un taux de réussite (supposons, 80 % ou 95 %). Son plus grand avantage est de vous apprendre à jouer avec les variables. Si vous découvrez que votre stratégie fléchit dans des scénarios de forte inflation, la simulation vous permet de faire des simulations en temps réel : Qu'arrive-t-il si vous reportez votre retraite d'un an ? Comment le portrait change-t-il si vous ajustez vos cotisations actuelles ou si vous diversifiez votre portefeuille d'actifs ?
Il ne s'agit pas de prédire l'avenir avec une boule de cristal, mais de concevoir un plan flexible. Tout comme une bonne rénovation nécessite une marge de manœuvre pour les imprévus, votre plan de retraite a besoin de la résilience que seule l'analyse de scénarios multiples peut offrir.
Calculer le succès de votre retraite avec un rendement moyen historique, disons un taux fixe de 6 % ou 7 % par année, reproduit l'erreur de ma famille avec le budget de la maison. On suppose que les conditions du marché seront stables, linéaires et parfaites. Les moyennes sont une illusion statistique fort utile pour analyser le passé, mais dangereusement trompeuse pour projeter l'avenir.
Pourquoi un rendement moyen fixe ne suffit pas
Nous avons souvent l'impression que la vie consiste simplement à atteindre un point précis à chaque étape. En ce qui concerne la retraite, nous avons tendance à faire une fixation sur un âge fixe ou un chiffre magique dans le compte bancaire. Vous trouverez plus d'informations sur cette approche dans à quel âge prendre sa retraite au Québec.
Pourtant, la retraite n'est pas un événement statique ni linéaire. Plutôt que de s'appuyer sur un rendement moyen fixe, les simulations de Monte-Carlo offrent une méthode avancée qui reconnaît que l'avenir financier est intrinsèquement incertain. Cela permet de transformer cette vision rigide de la retraite en une stratégie dynamique, prête à résister à tous les imprévus économiques.
Dans la vraie vie, nous ne pouvons pas nous cloner pour tester 10 000 chemins différents. Cependant, sur notre plateforme intelligente de planification de retraite, AuraPlan.ca, nous faisons travailler les mathématiques pour vous afin que le « jour d'après » ne vous prenne jamais par surprise.
Vous voulez un plan qui s'adapte à votre vie?
AuraPlan est en bêta ouverte — faites l'évaluation gratuite et voyez où en est votre plan de retraite.