Retraite au Québec : combien d'argent à 55, 60 ou 65 ans ?
Dans nos simulations, une retraitée qui dépense 48 000 $ par année doit avoir environ 600 000 $ pour partir à 65 ans, et 940 000 $ à 55 ans. Voici pourquoi.
Par Yeny Carias · Cofondatrice
La retraite est souvent perçue comme un chiffre lointain dans un compte bancaire, mais en réalité, c'est la somme des petits moments auxquels nous donnerons vie dans le futur. De quoi ce futur a-t-il l'air pour vous ? Est-ce un voyage de rêve, un jardin fleuri ou un après-midi paisible entre amis ?
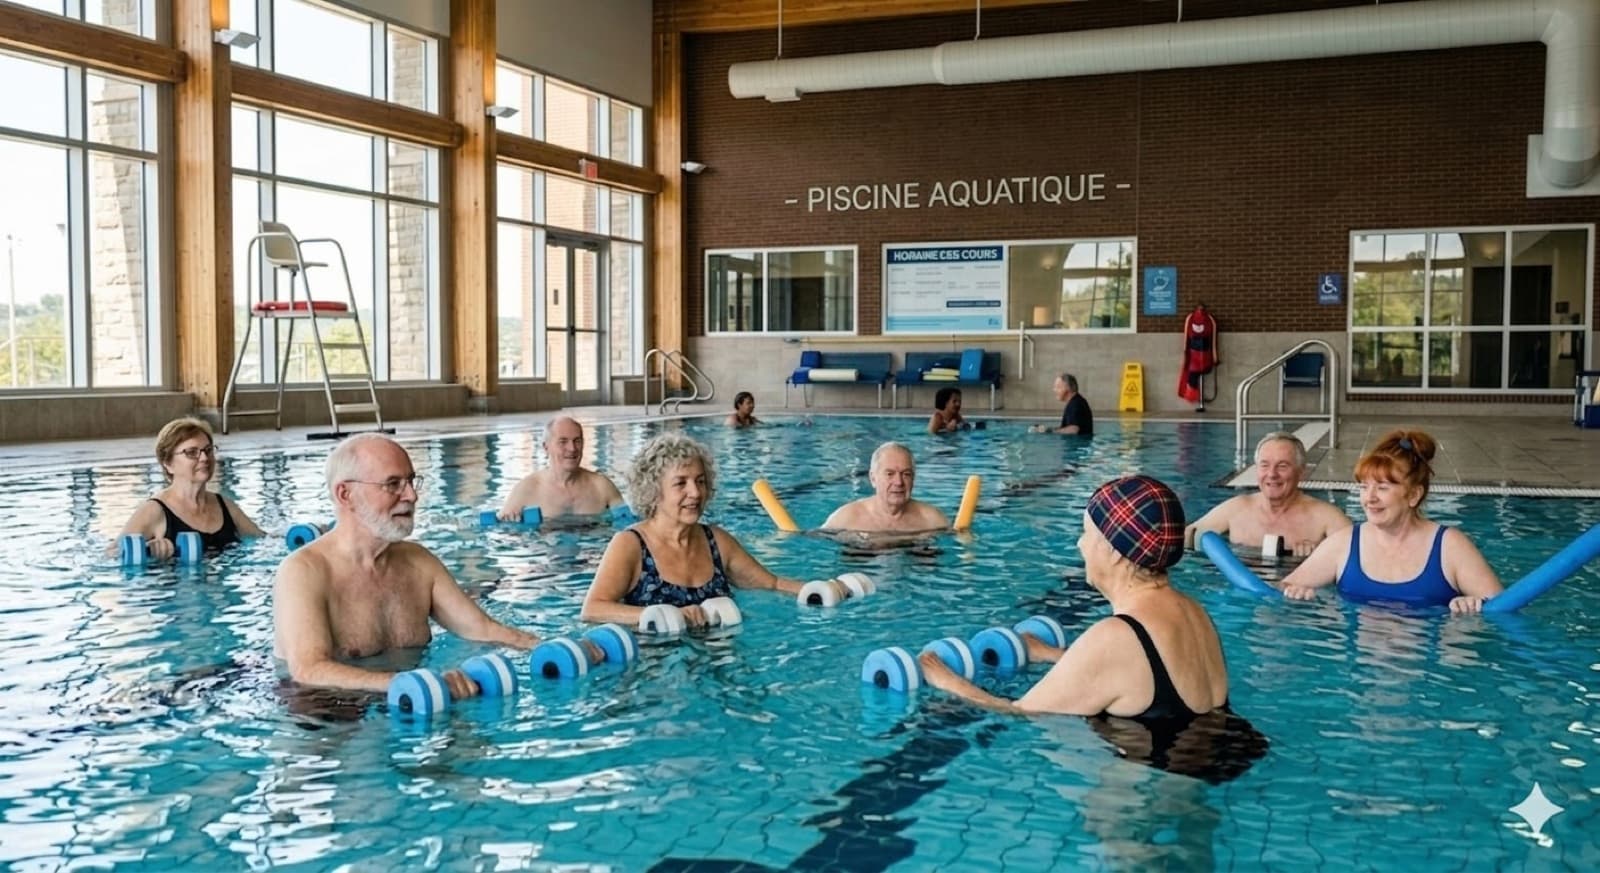
Récemment, alors que je participais à une séance d'aquaforme dans une piscine ici, au Québec, je me suis arrêtée pour observer un groupe de femmes retraitées. Elles profitaient pleinement de leur vie sociale, discutant avec enthousiasme de leurs achats printaniers et de leurs projets pour le jardin. À ce moment-là, j'ai réfléchi : leur bonheur n'était pas un hasard. Elles n'avaient pas seulement épargné pour l'essentiel ; elles avaient planifié un budget destiné à leur santé physique, à leurs loisirs et à leur bien-être émotionnel.
Les voir si rayonnantes m'a poussée à approfondir la question que tout le monde se pose, mais à laquelle peu savent répondre avec précision : Combien d'argent doit-on réellement prévoir pour la retraite ? Et de combien ce montant varie-t-il selon l'âge où l'on arrête de travailler ?
De combien les Canadiens estiment-ils avoir besoin pour la retraite ?
La réponse n'est pas simple et le montant semble augmenter sans cesse. Selon une étude de BMO réalisée au début de 2026, les Canadiens estiment désormais avoir besoin d'une moyenne de 1,7 million de dollars en épargne pour prendre une retraite confortable. Cela représente un bond significatif par rapport aux 1,54 million estimés en 2025 ; une hausse qui s'explique fort probablement par l'impact persistant de l'inflation sur le coût de la vie.
Bien que le calcul semble complexe en raison de facteurs imprévisibles comme la longévité, il est possible de concevoir une stratégie solide en considérant les bons piliers.
À 55, 60 ou 65 ans : de combien le chiffre varie
Dans nos simulations, Nathalie, celle de notre plan de décaissement année par année, dépense 48 000 $ par année après impôt, en dollars de 2026. Il lui faut environ 600 000 $ si elle arrête de travailler à 65 ans, 775 000 $ à 60 ans et 940 000 $ à 55 ans. C'est de l'ordre de 170 000 $ de plus chaque fois qu'elle avance sa retraite de cinq ans.
La raison tient à deux règles des régimes publics. La PSV ne peut pas commencer avant 65 ans. La rente de la RRQ peut être demandée dès 60 ans, mais elle est alors de 30 % à 36 % plus basse qu'à 65 ans. Si vous attendez 65 ans pour toucher les deux, comme dans ces chiffres, chaque année avant cet âge, votre épargne paie seule toutes les dépenses, et la retraite dure aussi plus longtemps.
Le montant est ce qu'elle devrait avoir épargné durant sa dernière année de travail pour que l'argent dure jusqu'à 90 ans.
| Arrête de travailler à | Épargne nécessaire | Fourchette selon le rendement et la longévité |
|---|---|---|
| 55 | 940 000 $ | 825 000 $ à 1 080 000 $ |
| 60 | 775 000 $ | 685 000 $ à 875 000 $ |
| 65 | 600 000 $ | 495 000 $ à 690 000 $ |
Le chiffre central utilise les mêmes hypothèses que son tableau année par année : rendement nominal de 4 % après la retraite et inflation de 2 %. Le plan de décaissement est recalculé chaque année, comme le fait AuraPlan. La fourchette fait varier chaque hypothèse séparément : rendements de 3 % à 5 % et espérance de vie de 85 à 95 ans. Sa rente de la RRQ est la même aux trois âges.
Si vous connaissez la règle du 4 %, ces chiffres vous paraîtront bas. Cette règle dit que vous pouvez retirer 4 % de votre épargne la première année, puis augmenter ce montant avec l'inflation. Appliquée aux 48 000 $ de Nathalie, elle exigerait 1,2 M$ à 65 ans. Deux choses expliquent l'écart. La première, ce sont ses prestations publiques : sa rente de la RRQ et sa pension de la PSV lui versent environ 20 000 $ par année avant impôt, et sans elles, il lui faudrait environ 945 000 $. La seconde, c'est la méthode. Notre chiffre fait durer l'argent jusqu'à 90 ans avec un rendement stable. La règle, elle, a été conçue pour tenir 30 ans même en partant au pire moment des marchés américains entre 1926 et 1992.
En couple, les écarts sont encore plus grands. Gilles et Diane dépensent 62 000 $ par année, aussi après impôt et en dollars de 2026. Il leur faut environ 455 000 $ s'ils arrêtent de travailler à 65 ans, 700 000 $ à 60 ans et 930 000 $ à 55 ans. À 65 ans, il leur faut moins qu'à Nathalie même s'ils dépensent plus, parce qu'ils touchent deux rentes de la RRQ et deux pensions de la PSV. Avant 65 ans, ces prestations n'ont pas encore commencé, et à 55 ans l'avantage disparaît : 930 000 $ contre 940 000 $.
Nathalie prend sa retraite à 60 ans avec 690 000 $, et l'argent commence à lui manquer vers 85 ans, ou à 82 ans si ses placements rapportent moins. Si elle avait continué jusqu'à 65 ans, l'argent suffirait dans tous les scénarios. Si elle était partie à 55 ans avec la même épargne, l'argent manquerait dès 76 ans, entre 73 et 79 ans selon le rendement. Les mêmes 690 000 $ donnent trois retraites différentes.
Choisir l'âge est une autre conversation, où entrent la santé, le travail et le mouvement FIRE ; nous l'abordons dans À quel âge prendre sa retraite au Québec ?.
1. Le point de départ : votre budget de vie
Pour projeter un chiffre précis, la première étape est de suivre vos dépenses actuelles. Retraite Québec utilise comme référence la règle du 70 % : le revenu dont vous aurez besoin à la retraite équivaut à cette portion de votre revenu actuel. C'est un point de départ, pas un verdict. Si votre projet de vie ressemble à celui de ces dames de la piscine, avec sport, sorties et jardin, visez plus haut.
Lors de l'élaboration de ce calcul, considérez des catégories que nous oublions souvent :
- Le logement : Le pilier de votre stabilité. Vous devez décider si votre foyer actuel restera pratique ou si vous préférerez une résidence pour aînés (RPA) au Québec. Rester chez soi implique de budgéter les rénovations d'accessibilité et l'entretien majeur (toiture, chauffage). De plus, n'oubliez pas que les taxes municipales et les primes d'assurance habitation augmentent généralement chaque année.
- Santé et bien-être : L'investissement dans votre qualité de vie. Une retraite digne demande de considérer ce que le système public ne couvre pas : soins dentaires (sauf quelques exceptions), lunettes et appareils auditifs. L'activité physique, comme le sport, est un investissement préventif. De plus, déléguer des tâches comme le déneigement ou le ménage n'est pas un luxe ; au Québec, il existe des crédits d'impôt pour services de maintien à domicile qui peuvent alléger considérablement cette dépense.
- Style de vie : L'équilibre nécessaire. Cela inclut le transport, les communications, les loisirs et ces moments spéciaux, comme assister au concert de votre artiste préféré. Atteindre cet équilibre entre profiter d'aujourd'hui et assurer demain est vital ; c'est pourquoi nous vous recommandons de lire notre article sur les régimes de retraite d'employeur au Québec.
2. Définir votre projet de vie
La retraite est un changement de direction, pas un arrêt complet. Demandez-vous :
- Où vivrez-vous à la retraite ? Resterez-vous dans votre résidence actuelle ou prévoyez-vous de déménager ?
- Voyagerez-vous fréquemment ? Cela nécessite des fonds supplémentaires, comme des budgets pour l'assurance voyage et les soins médicaux internationaux.
- Souhaitez-vous lancer une nouvelle carrière ou retravailler par plaisir ? Souvent, la retraite donne lieu à de nouveaux départs passionnants.
- Le facteur social : Il est crucial de considérer qu'à la retraite, on perd parfois le lien principal avec le cercle social du travail. Planifier des activités de groupe est essentiel pour maintenir une bonne santé émotionnelle.
3. Sources de revenus et l'astuce du REEE
Il est fondamental de réaliser un inventaire détaillé de vos actifs pour avoir une vision claire de vos revenus à la retraite. Cela implique de suivre l'argent dans vos comptes enregistrés. Il faut aussi projeter les prestations du RRQ (Régime de rentes du Québec) et de la PSV (Pension de la sécurité de la vieillesse). Ajoutez-y votre épargne personnelle et vos fonds dans le REER et le CELI.
Par exemple, une ressource très utile au Québec concerne le REEE (Régime enregistré d'épargne-études). Si vous avez cotisé pour vos enfants et que l'un d'eux décide de ne pas poursuivre d'études, vous pouvez récupérer votre capital. Pour éviter de perdre les gains en impôts et pénalités (qui peuvent atteindre 20 %), il existe une option intelligente. Si vous avez de l'espace de cotisation dans votre REER, vous pouvez y transférer jusqu'à 50 000 $ des gains du REEE directement. Ainsi, cet argent renforce votre retraite au lieu de s'évaporer en impôts.
4. Fiscalité et variables québécoises
Nous devons être réalistes avec la fiscalité. Rappelez-vous qu'au Québec, lors du retrait de fonds de votre REER, il existe une retenue d'impôt automatique (généralement 14 % au provincial plus la partie fédérale, selon le montant). Faire durer votre argent nécessite une stratégie qui tient compte de ces retenues, de l'inflation et des imprévus, comme des rénovations majeures.
5. Le chemin vers la liberté financière
Atteindre une retraite pleine et entière, tout comme ces dames à la piscine, demande de l'expérience et la prise en compte de multiples variables. La planification vous protège non seulement contre le manque de fonds, mais aussi contre les effets érosifs de l'inflation qui peuvent compromettre votre pouvoir d'achat à long terme.
Une planification stratégique bien conçue agira comme un bouclier contre les erreurs financières les plus courantes. En plus de prévenir l'épuisement du capital, une stratégie solide vous permet de rester vigilant face aux fraudes potentielles et de réagir aux imprévus sans compromettre votre qualité de vie.
Conclusion : Quel est l'âge le plus heureux pour prendre sa retraite ?
C'est celui où votre préparation financière s'aligne sur vos objectifs personnels.
Chez AuraPlan, nous aidons à transformer ces doutes en une stratégie claire pour que votre seule préoccupation soit de profiter de votre nouvelle liberté.
Vous voulez un plan qui s'adapte à votre vie?
AuraPlan est en bêta ouverte — faites l'évaluation gratuite et voyez où en est votre plan de retraite.