REER ou FERR : quand convertir, sans attendre 71 ans
REER ou FERR : la conversion a une date limite, pas une date idéale. Ce qui change, comment convertir une partie avant 71 ans et le lien avec la RRQ et la PSV.
Par Jose Perdomo · Cofondateur
Francine aura 70 ans cet automne. Parmi le courrier du mois arrive une lettre de son institution financière : son REER devra être converti avant le 31 décembre de l'an prochain. Francine la lit deux fois et la range dans le tiroir des choses à régler. Elle a quatorze mois, se dit-elle, et 71 ans lui semble l'âge auquel le gouvernement veut qu'elle fasse le changement.
Pourtant, le 31 décembre de l'année de vos 71 ans n'est que le dernier jour où le REER peut exister comme tel. Et si la question utile n'était pas « REER ou FERR », mais quand, et combien ?
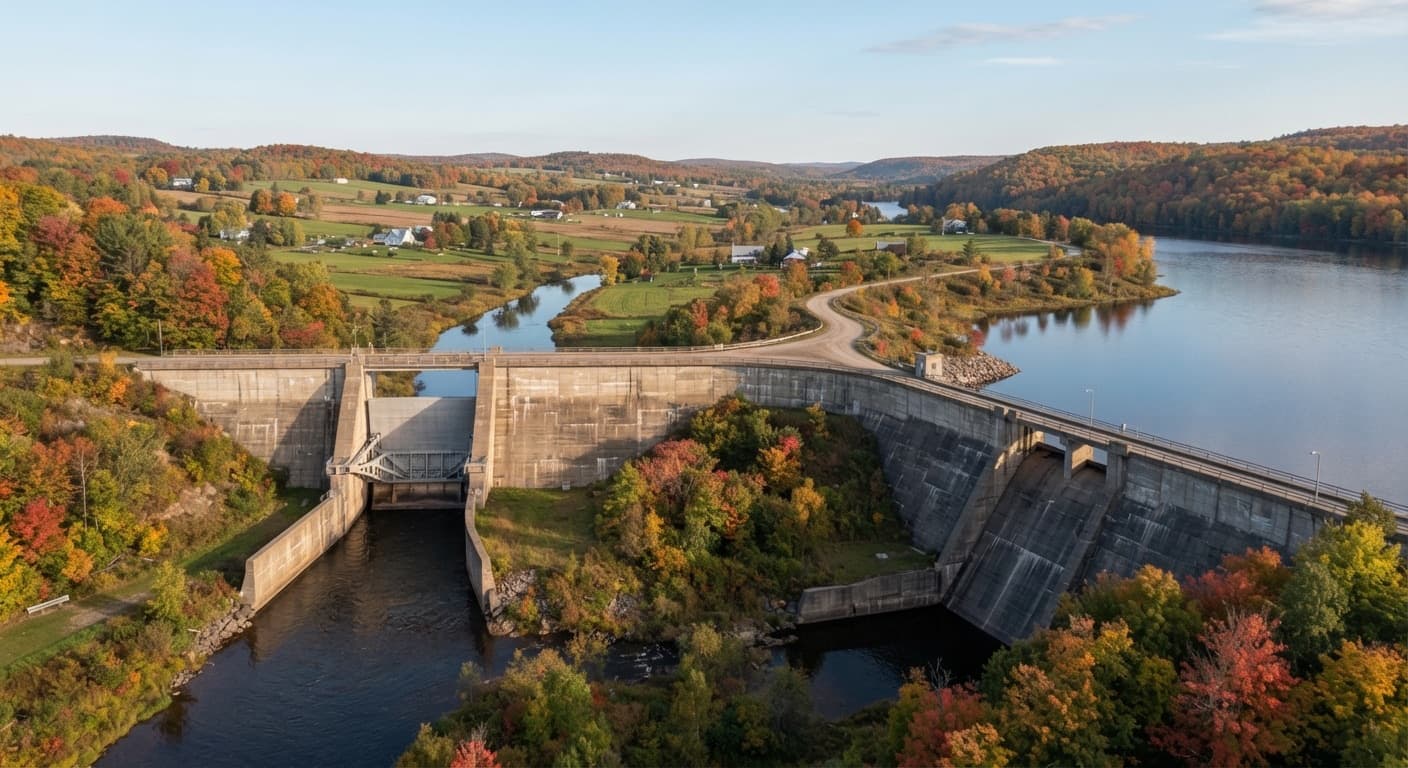
Un gestionnaire de barrage n'attend pas qu'il soit plein pour ouvrir les vannes. Il baisse le niveau peu à peu, en prenant son temps, pour que l'eau qui continue d'arriver trouve sa place et que la rivière ne déborde pas sur la vallée. Votre REER fonctionne de la même façon : c'est de l'eau accumulée pendant toute une vie de travail, et tôt ou tard, elle descendra la rivière de votre revenu imposable.
REER ou FERR : ce qui change vraiment quand vous convertissez
Convertir, ce n'est pas retirer. Quand vous transférez votre REER directement dans un FERR, il n'y a ni impôt ni retenue à ce moment-là : l'argent change de contenant et continue de croître à l'abri de l'impôt. Vous payez de l'impôt sur chaque paiement que vous recevez du FERR, l'année où vous le recevez, comme pour un retrait du REER.
Le nouveau contenant obéit toutefois à d'autres règles, dont quatre qui comptent vraiment.
Un minimum obligatoire. À partir de l'année qui suit l'ouverture, vous devez retirer un minimum chaque année : un pourcentage du solde au 1er janvier, selon votre âge à cette date. Vous pouvez retirer plus, jamais moins. Le REER ne vous oblige à rien ; le FERR, oui.
Moins de retenue à la source. Chaque retrait du REER subit une retenue d'impôt au moment où vous le faites. Sur le minimum du FERR, en revanche, rien n'est retenu : ni l'impôt fédéral ni celui du Québec. La retenue n'est pas l'impôt final : ce qui n'est pas retenu, vous le payez en avril. Pour éviter la surprise, vous pouvez mettre ce montant de côté ou demander à votre institution de retenir une partie de chaque paiement.
Un crédit d'impôt dès 65 ans. Les paiements du FERR comptent comme revenu de pension pour le crédit fédéral pour revenu de pension, sur un maximum de 2 000 $ de revenu en 2026. Les retraits du REER ne comptent pas. Pour un résident du Québec, ce crédit valait au plus 242 $ en 2025. La Chaire en fiscalité de l'Université de Sherbrooke, qui fait ce calcul, explique aussi pourquoi il vaut un peu moins depuis 2026 : son taux est passé de 14,5 % à 14 %. Le Québec a en plus son propre crédit pour revenus de retraite, avec d'autres règles, et qui diminue selon le revenu familial.
Le fractionnement avec votre conjoint. Dès 65 ans, vous pouvez attribuer à votre conjoint jusqu'à la moitié de vos paiements du FERR dans votre déclaration. Un retrait du REER ne peut jamais être fractionné. Ce que cela vaut dépend de l'écart entre vos deux revenus, et nous l'analysons dans le fractionnement du revenu de pension et ce qu'il vaut vraiment.
Vous n'avez pas à attendre 71 ans : la conversion partielle
Avant 71 ans, vous pouvez transférer une partie de votre REER dans un FERR et laisser le reste dans le REER jusqu'à l'année de vos 71 ans.
C'est ouvrir une petite vanne avant que le barrage soit plein. À 65 ans, le minimum ne représente que 4 % du solde du FERR, alors une portion modeste vous oblige à très peu. En retour, ces paiements donnent déjà droit au crédit pour revenu de pension, peuvent être fractionnés avec votre conjoint et sortent sans retenue sur le minimum.
Combien convertir ? Pour profiter du crédit fédéral, il suffit que le FERR vous verse 2 000 $ par année en 2026. Pour le fractionnement avec votre conjoint, la portion utile dépend plutôt de ce que vous voulez déplacer d'un revenu à l'autre. Si vous cherchez à baisser le niveau du REER avant 71 ans, comme avec le REER Meltdown, le FERR n'est que le conduit. La décision porte sur ce que vous retirez, et en quelles années.
Il y a un choix qui ne se fait qu'une seule fois. Si votre conjoint est plus jeune que vous, vous pouvez demander que le minimum soit calculé selon son âge plutôt que le vôtre. Un minimum calculé selon un âge moins élevé est plus bas chaque année. Mais ce choix se fait en remplissant la demande d'ouverture du FERR, et une fois fait, il ne peut plus être changé.
71 ans, c'est le dernier jour pour ouvrir la vanne, pas le meilleur.
Le minimum du FERR ne s'impose que s'il dépasse ce que vous alliez retirer
Le minimum fait peur parce qu'il est obligatoire. Mais il ne vous oblige vraiment que dans un cas : quand il dépasse ce que vous alliez retirer de toute façon pour vivre.
Voici le pourcentage minimum selon votre âge au 1er janvier, d'après la table des facteurs de l'ARC, en vigueur en 2026. Jusqu'à 70 ans, le facteur est égal à 1 divisé par la différence entre 90 et votre âge :
| Âge au 1er janvier | Minimum du solde | Par tranche de 100 000 $ |
|---|---|---|
| 65 | 4,00 % | 4 000 $ |
| 70 | 5,00 % | 5 000 $ |
| 71 | 5,28 % | 5 280 $ |
| 75 | 5,82 % | 5 820 $ |
| 80 | 6,82 % | 6 820 $ |
| 85 | 8,51 % | 8 510 $ |
| 90 | 11,92 % | 11 920 $ |
La table complète, année par année, se trouve sur notre page sur le retrait minimum du FERR.
Revenons à Francine. Supposons qu'elle convertisse tout son REER l'année de ses 71 ans, et que le 1er janvier suivant, le FERR vaille 400 000 $. Cette année-là, puisqu'elle a 71 ans au 1er janvier, son minimum est de 5,28 % : 21 120 $. Si elle doit puiser 30 000 $ par année dans son épargne pour vivre, le minimum ne l'oblige jamais à rien. Elle retirait déjà plus.
Imaginez maintenant que le même FERR vaille 900 000 $. Le minimum serait de 47 520 $, bien au-dessus des 30 000 $ dont Francine a besoin. Cet excédent est un revenu imposable qu'elle n'a pas demandé, et il s'ajoute à sa RRQ et à sa PSV. Si son revenu net dépasse le seuil de récupération de la PSV, elle commence à rembourser une partie de sa pension.
C'est le test qui vaut la peine d'être fait : comparez le minimum à ce que vous alliez retirer de toute façon. Tant que le minimum reste en dessous, le FERR ne vous force à rien. Quand il le dépasse, l'eau sort même si vous n'en avez pas besoin.
Nous avons fait ce test avec deux des ménages types de nos simulations. Nous supposons un rendement de 4 % par année après la retraite, une inflation de 2 %, une espérance de vie de 90 ans, et la RRQ et la PSV dès 65 ans. Denis détient presque toute l'épargne du couple à son nom. Dans sa première année obligatoire, son minimum du FERR est de 21 241 $, moins du tiers des 72 643 $ que le couple dépense cette année-là.
Yvon vit seul, avec le plus gros REER de ces ménages : 1,5 million $ un an avant sa retraite. Son premier minimum, 75 952 $, frôle ses 82 016 $ de dépenses de la même année, mais reste en dessous, et son plan retire en plus 17 910 $ cette année-là. Ensuite, l'écart se creuse, parce que ses dépenses montent avec l'inflation et que son minimum baisse avec le solde. Un gros REER n'oblige à quelque chose que s'il est gros aussi par rapport à ce que vous dépensez.
De plus, le minimum croît avec le solde. Un REER que vous laissez grossir intact jusqu'à 71 ans produit ensuite des minimums plus élevés, juste au moment où la RRQ et la PSV coulent déjà dans la même rivière. « Le laisser dormir le plus longtemps possible » n'est pas gratuit : dans un gros REER, cela pousse le revenu vers les années où chaque dollar coûte le plus cher.
La date de conversion, votre RRQ et votre PSV
Votre REER ne descend pas seul la rivière. À partir d'un certain âge, deux affluents s'y jettent : la RRQ, que vous pouvez commencer entre 60 et 72 ans, et la PSV, entre 65 et 70 ans. Un affluent qui arrive plus tard arrive avec plus de débit : chaque année d'attente augmente la prestation pour le reste de votre vie.
Tant que les affluents ne sont pas arrivés, la rivière est basse. Ce sont vos années bon marché : vous n'avez plus de salaire, vous ne touchez pas encore les rentes publiques, et chaque dollar que vous retirez du REER coûte peu. Si vous reportez la RRQ ou la PSV, vous allongez cette période. Si vous attendez 71 ans pour toucher au REER, vous la laissez passer à vide, et l'eau descend plus tard, en même temps que les deux affluents.
C'est là que la conversion entre en jeu. Supposons que vous décidiez de remplir ces années bon marché avec des retraits du REER. Si vous en convertissez une partie en FERR, ce même argent sort dès 65 ans avec le crédit de pension, fractionnable avec votre conjoint et sans retenue sur le minimum. La date de conversion ne change rien au montant que vous retirez : elle change les conditions dans lesquelles l'argent sort.
À quel âge demander la RRQ et la PSV ? Quand nous avons comparé des plans complets dans notre recherche, cette décision avait un optimum plat. Commencer à 70 ans quand le meilleur âge était 68 a coûté peu. Pour la forme des retraits, c'est l'inverse : entre un décaissement bien tracé et un décaissement mal tracé, l'écart a été grand.
Un optimum plat veut dire que, près du meilleur âge, devancer ou reporter d'un an coûte peu. Ce meilleur âge change d'un ménage à l'autre, mais inutile de vous casser la tête pour choisir entre 67 et 68 ans. Loin de cet âge, par contre, ça coûte : demander la RRQ à 60 ans par automatisme, sans avoir fait le calcul, n'est pas un détail. Dans à quel âge prendre votre retraite au Québec, nous expliquons comment vos rentes changent selon l'âge que vous choisissez.
En pratique, c'est une question de proportions. Prenez une décision raisonnable sur l'âge de vos rentes, et soignez davantage le calendrier de votre REER : quand le convertir, combien retirer chaque année et dans quel ordre face à vos autres comptes. Cet ordre, nous le détaillons dans l'ordre dans lequel puiser dans vos comptes à la retraite.
L'âge de votre RRQ se décide une fois ; la forme de vos retraits, chaque année.
Quand convertir : ce qui dépend de vous
Il n'y a pas de bon âge pour tout le monde, parce que la réponse dépend de votre propre rivière. Il y a toutefois quatre situations qui orientent la décision.
Si vous avez 65 ans ou plus et que vous retirez déjà du REER. En convertir au moins une partie est souvent une démarche simple. Les paiements donnent droit au crédit de pension et peuvent être fractionnés, en échange d'un petit minimum.
Si votre conjoint est plus jeune que vous. Décidez avant d'ouvrir le FERR si vous voulez que le minimum soit calculé selon son âge. Une fois fait, ce choix ne change plus.
Si votre REER est gros par rapport à ce que vous dépensez. Le minimum peut finir par dépasser vos besoins, et son pourcentage augmente chaque année avec votre âge. Les années avant les rentes publiques sont le moment tout indiqué pour baisser le niveau, et le FERR est une façon de le faire.
Si votre REER est modeste. Le minimum ne vous obligera probablement jamais à rien, et convertir à 71 ans ne vous coûte pas grand-chose. La décision qui pèse le plus reste combien vous retirez chaque année.
Chez AuraPlan, nous faisons ce calcul année par année pour votre ménage, avec vos comptes, vos rentes et le minimum du FERR compris, parce que chaque retrait change le niveau des années suivantes.
Francine a toujours la lettre dans son tiroir. Elle sait maintenant que décembre de l'an prochain n'est que l'échéance. Elle peut ouvrir la vanne dès cette année et répartir l'eau sur plus d'années, au lieu d'attendre que la loi l'ouvre à sa place. Ainsi, l'eau qu'elle a mise de côté toute sa vie arrive à ses années de retraite comme une irrigation, et non comme une crue.
Vous voulez un plan qui s'adapte à votre vie?
AuraPlan est en bêta ouverte — faites l'évaluation gratuite et voyez où en est votre plan de retraite.