Valeur nette par âge au Canada : de quoi elle est faite
Valeur nette médiane et moyenne par âge au Canada, médiane du Québec, de quoi elle est faite et pourquoi la même valeur nette ne donne pas la même retraite.
Par Jose Perdomo · Cofondateur
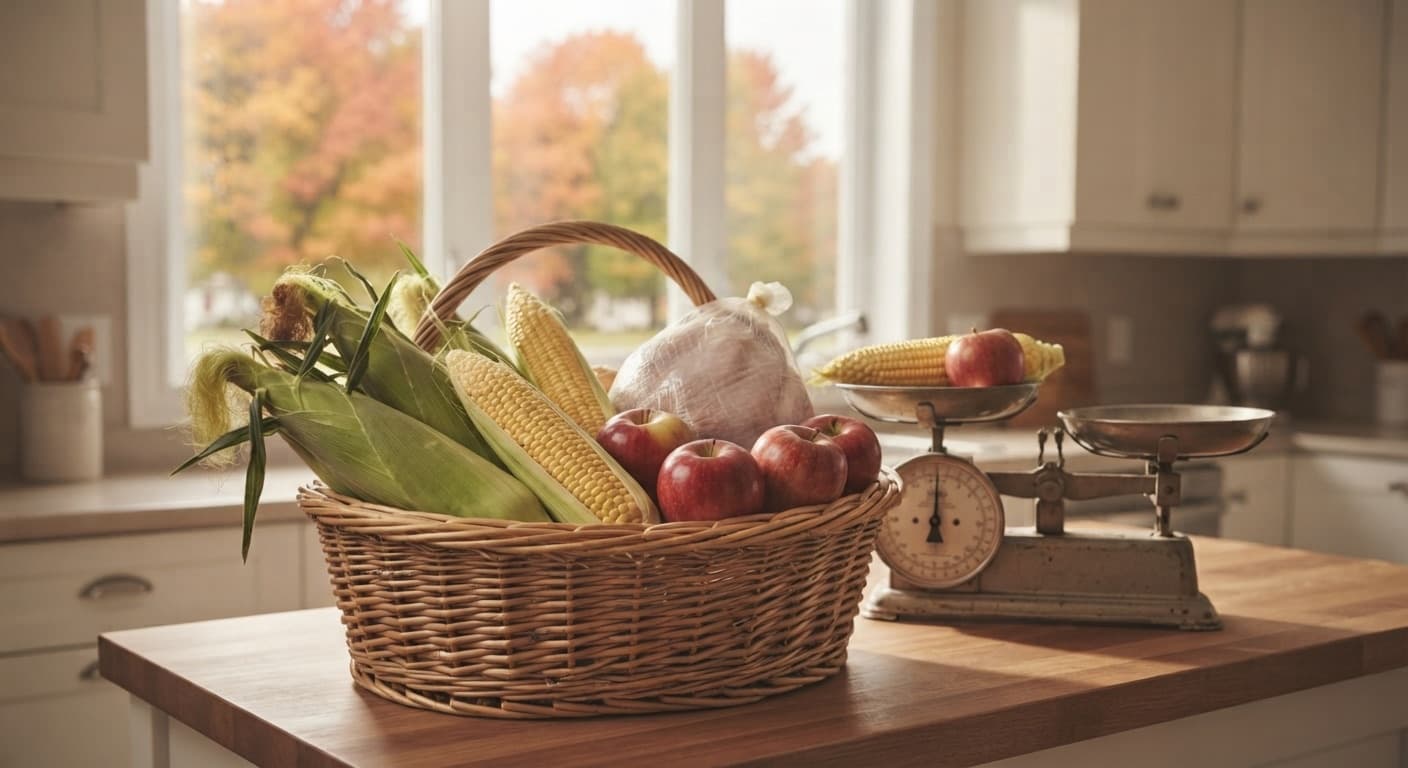
En 2023, la valeur nette médiane des ménages canadiens de 55 à 64 ans était de 873 400 $. C'est un seul chiffre pour tout ce que possède le ménage, moins ce qu'il doit, comme si on posait le panier entier sur une balance. Mais deux paniers du même poids ne nourrissent pas de la même façon. Tout dépend de ce qu'il y a dedans : de la nourriture qui se mange tout de suite, de la nourriture qu'il faut cuisiner et du maïs qui a encore ses feuilles. Et certaines choses qui vous nourrissent vraiment ne sont même pas dans le panier.
La valeur nette par âge au Canada et au Québec
Voici les chiffres de l'Enquête sur la sécurité financière de 2023 de Statistique Canada, en dollars de 2023, selon l'âge de la personne qui gagne le plus dans le ménage :
| Âge | Médiane, Canada | Moyenne, Canada | Médiane, Québec |
|---|---|---|---|
| Moins de 35 | 159 100 $ | 459 800 $ | 155 300 $ |
| 35 à 44 | 409 300 $ | 753 500 $ | 277 600 $ |
| 45 à 54 | 675 800 $ | 1 150 800 $ | 533 600 $ |
| 55 à 64 | 873 400 $ | 1 347 300 $ | 657 600 $ |
| 65 et plus | 738 900 $ | 1 204 500 $ | 447 000 $ |
L'enquête mesure ce que le ménage possède moins ce qu'il doit. Elle inclut la maison, et le régime de retraite de l'employeur évalué comme si la personne quittait son emploi aujourd'hui, mais pas le RRQ ni la PSV. Au Québec, les échantillons sont plus petits et chaque médiane a une large marge d'erreur. Selon l'enquête elle-même, celle des 55 à 64 ans peut se situer entre 569 000 $ et 759 000 $.
Statistique Canada a aussi une série plus récente, mais elle ne donne que des moyennes : 1 597 113 $ par ménage entre 55 et 64 ans à la fin de 2025, en dollars courants.
Le REER et le CELI par âge
La même enquête distingue les comptes d'épargne. Pour le Canada, le tableau donne la médiane chez les titulaires de chaque compte et, entre parenthèses, la part des ménages qui en ont un :
| Âge | REER, médiane | CELI, médiane |
|---|---|---|
| Moins de 35 | 15 000 $ (55 %) | 10 000 $ (56 %) |
| 35 à 44 | 33 000 $ (65 %) | 12 000 $ (53 %) |
| 45 à 54 | 72 600 $ (70 %) | 15 000 $ (50 %) |
| 55 à 64 | 120 000 $ (70 %) | 39 100 $ (56 %) |
| 65 et plus | 102 200 $ (65 %) | 52 100 $ (58 %) |
Le chiffre du REER comprend aussi le FERR et les CRI (comptes de retraite immobilisés), parce que l'enquête les regroupe. Celui du CELI entre 45 et 54 ans est peu précis, selon Statistique Canada. Pour le CELI, il existe une source plus récente. L'ARC publie la valeur moyenne par titulaire pour l'année d'imposition 2024 : 52 381 $ entre 60 et 64 ans, et 38 566 $ pour tous les âges. C'est une moyenne par personne, pas par ménage.
Pourquoi la moyenne dépasse-t-elle autant la médiane?
La médiane, c'est le ménage du milieu : la moitié a plus et la moitié a moins. La moyenne additionne tout et le répartit entre tous, et il suffit d'une poignée de fortunes pour la pousser vers le haut. Entre 55 et 64 ans, l'écart entre les deux est de près d'un demi-million.
Statistique Canada classe aussi tous les ménages du Québec du moins riche au plus riche et les divise en cinq groupes égaux, ce qui permet de voir qui la pousse. Tous âges confondus, celui du centre, le ménage typique, a une valeur nette médiane de 371 000 $. Les 20 % les plus riches en ont 1 830 900 $ : près de cinq fois plus. Comme la moyenne se situe bien au-dessus de la médiane, la plupart des ménages se trouvent sous la moyenne. Combien il vous faut, à vous, c'est une autre question, et nous y répondons dans combien épargner pour la retraite.
De quoi est faite la valeur nette du ménage typique?
Pour ces deux groupes, le tableau montre le poids de chaque type de bien dans tout ce qu'ils possèdent, avant déduction des dettes et sans distinction d'âge :
| Ce que possède le ménage | Ménage typique | 20 % les plus riches |
|---|---|---|
| Résidence principale | 52,8 % | 23,8 % |
| Régime de retraite de l'employeur | 15,6 % | 17,3 % |
| REER, FERR et CRI | 7,6 % | 13,7 % |
| Dépôts bancaires | 3,7 % | 2,6 % |
| CELI | 3,2 % | 2,6 % |
| Autres biens immobiliers | 3,8 % | 9,9 % |
| Entreprise personnelle | 1,8 % | 13,8 % |
| Fonds et actions | non publié | 8,6 % |
| Véhicules et autres biens | 9,9 % | 5,6 % |
Voici le panier du début, déballé. La maison est une dinde congelée qui occupe la moitié du panier. Elle nourrit beaucoup, mais seulement si vous la décongelez et la cuisinez : si vous la vendez ou empruntez sur sa valeur. Un régime de retraite d'employeur qui verse une rente mensuelle n'est pas dans votre panier : c'est de la nourriture qui vous arrive chaque mois. Une fois la rente commencée, vous ne pouvez pas en toucher d'avance une année entière. Pourtant, l'enquête met ce régime sur la balance, évalué comme si vous quittiez votre emploi aujourd'hui.
Le REER, le CELI et le compte bancaire, l'épargne dans laquelle vous pouvez puiser au fur et à mesure, représentent environ 15 %. Et près de trois ménages typiques sur quatre ont encore des dettes; chez eux, la dette médiane est de 129 000 $.
Chez les 20 % les plus riches, le panier est tout autre. La maison en occupe moins du quart, et il y a d'autres biens immobiliers, des entreprises personnelles et des fonds hors des comptes enregistrés. C'est pourquoi la moyenne ressemble si peu au ménage typique : elle décrit le panier d'autres gens.
La valeur nette selon le revenu
Si vous voulez vous comparer aux ménages qui gagnent autant que vous, l'enquête les regroupe aussi selon le revenu après impôt, tous âges confondus. Les tranches de revenu sont approximatives. Elles proviennent d'une autre enquête de Statistique Canada, celle de 2023, exprimée en dollars de 2024. Au Québec :
| Revenu après impôt | Valeur nette médiane | Valeur nette moyenne |
|---|---|---|
| Moins d'environ 36 000 $ | 76 500 $ | 288 700 $ |
| De 36 000 $ à 56 000 $ | 220 200 $ | 387 900 $ |
| De 56 000 $ à 83 000 $ | 341 500 $ | 590 500 $ |
| De 83 000 $ à 123 000 $ | 522 000 $ | 861 500 $ |
| Plus de 123 000 $ | 1 027 000 $ | 1 633 200 $ |
Dans les deux tranches les plus élevées, au moins trois ménages sur quatre sont propriétaires de leur maison et plus de huit sur dix ont un REER. Dans la tranche la plus élevée, un ménage sur quatre possède un autre immeuble et près d'un sur trois, une entreprise.
Même épargne, retraite différente
Le REER et le CELI peuvent avoir le même solde sans nourrir autant. Le CELI est un épi de maïs épluché : tout le grain est à vous. Le REER est le même épi dans ses feuilles, et les feuilles appartiennent au fisc : chaque dollar que vous retirez s'ajoute à votre revenu de l'année.
Statistique Canada pèse le REER à sa pleine valeur, feuilles comprises. La rente de l'employeur, le RRQ et la PSV sont aussi imposables, mais ils arrivent en portions fixes chaque mois. Avec le REER, c'est vous qui décidez en bonne partie combien vous retirez et quand, et cela change la part que prend le fisc.
Pour mesurer cette différence, nous avons simulé un couple du Québec, Hélène et Denis. Tous deux ont 65 ans et prennent leur retraite en 2026 avec le RRQ et la PSV complète, sans régime de retraite d'employeur, pour que tout dépende de leur épargne. Leur RRQ correspond à une carrière complète, avec des salaires en rapport avec chaque niveau d'épargne. Nous supposons un rendement de 4 % par année, une inflation de 2 %, et que Denis décède à 85 ans et Hélène à 87, selon l'espérance de vie à 65 ans au Québec.
Nous leur avons donné trois niveaux d'épargne. Les 160 000 $ correspondent à la médiane du REER plus celle du CELI des titulaires de ces comptes entre 55 et 64 ans (120 000 $ plus 39 100 $). Les 330 000 $, à la même somme avec les moyennes (266 000 $ plus 60 400 $). Le million est un niveau élevé. Dans la première version, l'épargne est à 50 % dans le REER, à 10 % dans le CELI et à 40 % dans un compte non enregistré. C'est ainsi que se répartit, au total, l'épargne de tous les ménages de cet âge dans la même enquête. Dans les deux autres versions, tout est en REER, partagé entre les deux conjoints ou au nom de Denis. Voici le maximum qu'ils peuvent dépenser chaque mois, RRQ et PSV compris, après impôt et en dollars de 2026, jusqu'au décès du dernier des deux :
| Épargne | REER, CELI et non enregistré | Tout en REER, entre les deux | Tout en REER, Denis seul |
|---|---|---|---|
| 160 000 $ | 4 250 $ | 4 200 $ | 4 150 $ |
| 330 000 $ | 5 450 $ | 5 250 $ | 5 200 $ |
| 1 000 000 $ | 8 400 $ | 7 700 $ | 7 550 $ |
Avec 160 000 $, l'écart est de 100 $ par mois, soit 1 200 $ par année. Avec 1 000 000 $, il atteint 850 $ par mois, soit 10 200 $ par année : environ 10 % de moins pendant toute la retraite.
Si, dans les trois versions, ils dépensent la même somme, un montant possible dans chacune des trois, la différence apparaît à la fin. Voici ce qui reste aux héritiers après la dernière déclaration, en dollars de 2026 :
| Épargne et dépense par mois | REER, CELI et non enregistré | Tout en REER, entre les deux | Tout en REER, Denis seul |
|---|---|---|---|
| 160 000 $, en dépensant 3 700 $ | 186 000 $ | 168 000 $ | 156 000 $ |
| 330 000 $, en dépensant 4 700 $ | 233 000 $ | 180 000 $ | 169 000 $ |
| 1 000 000 $, en dépensant 6 800 $ | 471 000 $ | 272 000 $ | 232 000 $ |
Au décès de Denis, son FERR, le compte que devient le REER quand on commence à y puiser, peut passer à Hélène sans impôt. Au décès d'Hélène, tout ce qui reste dans le FERR s'ajoute à son revenu de cette dernière année. Avec le million au nom de Denis, l'impôt de cette dernière déclaration a pris 41 % du solde. Avec un million, nous avons aussi testé des vies plus longues et des rendements de 3 % et de 5 % : les chiffres changent, mais pas l'ordre. Ailleurs au Canada, l'impôt est différent et les chiffres aussi, mais dans toutes les provinces, chaque retrait du REER s'ajoute au revenu.
La balance pèse le maïs avec ses feuilles. La retraite n'en mange que le grain.
Tout mettre au nom de Denis coûte 150 $ de plus par mois avec un million, et cette partie-là se corrige. Dès 65 ans, le fractionnement du revenu de pension permet de transférer jusqu'à la moitié du revenu du FERR au conjoint, un choix qui se fait chaque année dans la déclaration de revenus. Un plan peut appliquer ce fractionnement et ajuster les retraits année après année, sans changer l'âge de début du RRQ ni de la PSV. Il porte alors les deux versions du million en REER à 7 800 $ par mois. À dépense égale, il récupère entre 56 000 $ et 86 000 $ d'héritage.
La comparaison part de soldes égaux, alors elle laisse de côté la déduction qu'on reçoit en cotisant au REER. Le compte où il vaut mieux épargner dépend de votre taux d'imposition quand vous cotisez et quand vous retirez.
Pour lire votre propre panier, séparez trois choses. La maison vous donne un toit, mais elle ne nourrit que si vous la vendez ou empruntez sur sa valeur. Le RRQ et la PSV vous arrivent chaque mois sans que la balance les pèse; la rente de l'employeur arrive aussi chaque mois, mais l'enquête, elle, la pèse. Reste enfin ce que vous pouvez retirer. Là, le REER vaut ce qu'il vous laisse après impôt, et cela dépend du moment et du rythme de vos retraits.
Votre valeur nette vous dit combien pèse votre panier. Votre retraite dépend de la part que vous pourrez en manger, et de ce qui vous arrive chaque mois.
Vous voulez un plan qui s'adapte à votre vie?
AuraPlan est en bêta ouverte — faites l'évaluation gratuite et voyez où en est votre plan de retraite.